L'Agence France Trésor a confirmé en début d'année un programme d'émissions à moyen et long terme de 310 milliards d'euros pour 2026, contre 285 milliards en 2025 et 270 milliards en 2024. C'est un record absolu, qui dépasse en valeur nominale les pics d'émission observés en 2020 et 2021 au plus fort du choc pandémique. La trajectoire n'est plus exceptionnelle : elle est devenue structurelle.
Le déficit public s'établit, dans le budget 2026 promulgué le 19 février, à 5,0 % du PIB pour l'objectif gouvernemental. La Fondation iFRAP le juge sous-estimé et l'évalue à 5,3 % en exécution. La dette publique brute, au sens de Maastricht, dépasse désormais 118,3 % du PIB selon les dernières comptes nationaux trimestriels publiés par l'Insee. La France devient, sur ce ratio, le troisième pays le plus endetté de la zone euro derrière la Grèce (152 %) et l'Italie (134 %), et passe devant l'Espagne (105 %) et la Belgique (106 %). L'Allemagne, à 63 %, et les Pays-Bas, à 47 %, donnent l'ordre de grandeur de ce qu'est aujourd'hui une situation budgétaire ordinaire.
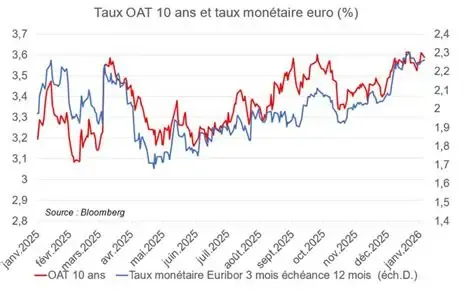
Le coût de service devient l'élément déterminant. La charge d'intérêts inscrite au budget 2026 franchit la barre des 70 milliards d'euros — plus précisément 71,2 milliards selon le rapport annexé au PLF —, contre 60,8 milliards en 2024 et 51,9 milliards en 2022. La progression est mécanique : elle reflète le renouvellement, à chaque année, de la fraction de dette arrivée à échéance, refinancée aux conditions de marché actuelles. Le stock émis avant 2022 portait un coupon moyen pondéré inférieur à 1,5 % ; les émissions effectuées depuis le début de l'année 2026 ressortent à un taux moyen pondéré d'environ 3,4 % à dix ans, selon les adjudications publiées par l'AFT. L'écart, appliqué au flux de roulement annuel, alourdit la charge de manière prévisible, indépendamment de toute décision budgétaire.
Le marché tarife cette dégradation. Le spread entre l'OAT française et le Bund allemand à dix ans, qui évoluait dans une bande de 30 à 45 points de base entre 2014 et 2022, s'est élargi à environ 78 points de base au printemps 2026. Sur la même maturité, le rendement français s'est rapproché des conditions grecques, séparé désormais d'à peine 15 à 20 points de base de l'OGB hellénique. Cet alignement est, à ma connaissance, sans précédent depuis le rétablissement des marchés obligataires des deux pays. Il signale que les investisseurs cessent de discriminer entre un emprunteur souverain présumé central et un emprunteur souverain présumé périphérique. La hiérarchie implicite des risques s'efface.
Le FMI a publié le 21 mai sa déclaration de fin de mission Article IV pour 2026. Le constat est mesuré dans la forme et sévère sur le fond : la consolidation budgétaire annoncée par les autorités françaises est jugée insuffisante au regard de la trajectoire de dette ; les hypothèses de croissance retenues (1,2 % en 2026, 1,4 % à compter de 2027) sont qualifiées d'« optimistes » ; le service de la dette est identifié comme un risque budgétaire de premier ordre. Le Fonds recommande un effort additionnel de 0,5 point de PIB par an sur cinq ans pour stabiliser le ratio. À titre de comparaison, l'effort réellement réalisé sur 2024-2025 a été inférieur à 0,1 point.
Trois mécanismes expliquent que la dérive ne soit pas autocorrective. Premier mécanisme : la dépense publique française est, à plus de 62 %, composée de