Par Vincent Clairmont
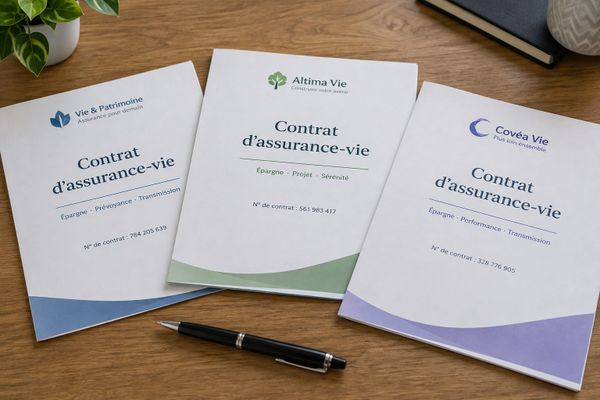
Un lecteur détient trois contrats d'assurance-vie vendus par trois banques mais gérés par un seul assureur. En cas de gel Sapin 2, son plafond de retrait est-il commun ? La loi n'en fixe aucun. Le plafond commun existe ailleurs : 70 000 euros de garantie par personne et par assureur.
DES STRATÈGES
LA NEWSLETTER · GRATUITE
Le Courrier,
chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
JE M'INSCRIS lecourrierdesstrateges.fr« Limiter temporairement, pour tout ou partie du portefeuille, le paiement des valeurs de rachat. » C'est tout ce que dit l'article L. 631-2-1 du code monétaire et financier, dans sa version en vigueur au 4 novembre 2026, sur le gel des retraits d'assurance-vie qu'a permis la loi Sapin 2 de décembre 2016. Sous ma chronique du 8 novembre sur la fermeture des banques, un lecteur pose une question précise. Il a trois assurances-vie, chez HSBC, BNP Paribas et Société Générale, mais un seul assureur derrière. En cas de gel, le plafond de retrait est-il calculé une seule fois pour les trois contrats ?
 Vincent Clairmont
La réponse tient en deux temps. Pour le gel, il n'existe aucun plafond écrit à l'avance, ni par contrat ni par assureur. Pour la garantie en cas de faillite de l'assureur, il en existe un, et il est bien commun à tous vos contrats chez le même assureur : 70 000 euros.
DES STRATÈGES
ABONNEMENT
Allez au fond
des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le monde commente. Vous, vous comprenez.
S'ABONNER lecourrierdesstrateges.frLe gel : aucun plafond dans la loi
D'abord, ce qu'est le gel. Si le système financier est menacé, le Haut Conseil de stabilité financière, l'instance présidée par le ministre de l'Économie qui surveille les risques financiers, peut limiter les retraits sur les contrats d'assurance-vie. Il
décide sur proposition du gouverneur de la Banque de France, pour trois mois au plus, renouvelables. La limitation des retraits ne peut pas durer plus de six mois de suite.
Ce que le texte ne dit pas, c'est combien vous pourriez retirer pendant ce temps. Il ne fixe ni montant ni pourcentage. Il renvoie à un décret et laisse le Haut Conseil décider le jour venu. Les chiffres qui circulent sur internet, tant d'euros par mois ou tant de pourcents du contrat, ne viennent pas de la loi. Je ne peux donc pas vous confirmer un plafond calculé par assureur : aucun plafond n'existe encore, qu'il soit commun ou non.
La loi dit en revanche sur qui tombe la mesure : sur « l'ensemble ou un sous-ensemble » des assureurs, et sur « tout ou partie » de leurs contrats. La cible est l'assureur, pas la banque qui vous a vendu le contrat. Si votre assureur est visé, vos trois contrats le sont ensemble, quel que soit le guichet où vous les avez signés. Et si le gel vise tous les assureurs, en avoir trois ne vous protège pas davantage.
DES STRATÈGES
TELEGRAM · L'INFO EN CONTINU
Entre deux éditions,
le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
Gratuit, et en continu.
REJOINDRE LE FIL t.me/resterlibreLa garantie : là, le plafond est commun
Votre intuition est juste, mais elle vaut pour un autre mécanisme. Si votre assureur fait faillite, c'est le Fonds de garantie des assurances de personnes qui vous indemnise. Son plafond est de 70 000 euros, porté à 90 000 euros pour certaines rentes. Il s'applique, écrit le Fonds, « par assuré, souscripteur ou bénéficiaire du contrat, quel que soit le nombre des contrats souscrits auprès d'une même société ». Le Fonds prend lui-même l'exemple de trois contrats chez une même société : son intervention « ne pourra dépasser 70 000 euros ».
Un exemple. Vous avez 50 000 euros sur chacun de vos trois contrats, soit 150 000 euros, tous chez le même assureur. S'il tombe, vous êtes garanti pour 70 000 euros, pas pour 150 000. Avec trois assureurs différents, les 150 000 euros seraient couverts.
C'est la même règle que pour les banques, que j'expliquais le 8 novembre : la garantie des dépôts se compte par établissement, pas par enseigne. Pour l'assurance-vie, elle se compte par assureur, pas par banque.
DES STRATÈGES
TIPS · SANS ABONNEMENT
Offrez-nous
un café.
Un média libre vit de ses lecteurs. Un pourboire ponctuel, sans compte ni engagement, quand le cœur vous en dit.
Vous donnez ce que vous voulez. Vous restez libre.
LAISSER UN POURBOIRE merci !Trouver le nom de votre assureur
La banque ne fait que vendre le contrat. Le contrat lui-même est signé avec une compagnie d'assurance, dont le nom figure dans les conditions générales ou la notice d'information. Ce nom peut changer sans que vous ayez rien signé : la Matmut a achevé le 31 octobre 2025 le rachat de HSBC Assurances Vie (France), l'assureur des contrats vendus par HSBC. Les trois banques citées par notre lecteur distribuent surtout les contrats de leur propre assureur ou partenaire. Mais seul votre contrat fait foi.
Je préconise trois gestes. Relevez le nom de l'assureur sur chacun de vos contrats, et additionnez vos sommes par assureur. Au-delà de 70 000 euros chez un même assureur, orientez vos prochains versements vers un contrat d'un autre assureur, plutôt que de fermer un contrat ancien. Enfin, ne laissez jamais sur l'assurance-vie l'argent dont vous pourriez avoir besoin dans les six mois. C'est la seule parade au gel, puisque ni le nombre de contrats ni le nombre d'assureurs n'y change rien.
Garde-fou
Aucune nouvelle allocation Barbell : ce papier porte sur l'organisation de vos contrats.
 Vincent Clairmont
Contre-thèse, et elle pèse : la faillite d'un grand assureur français est rarissime, et j'estimais cet été à moins de 1 % la probabilité d'un gel d'ici fin 2026. Surtout, fermer un vieux contrat pour en ouvrir un ailleurs fait perdre son ancienneté fiscale, l'avantage acquis après huit ans, et peut déclencher l'impôt sur les gains. Ma réponse : c'est pour cela que je ne préconise de rien fermer, seulement de diriger l'argent nouveau. Ceci n'est pas un conseil personnalisé : avant toute décision, consultez un conseiller en gestion de patrimoine indépendant, qui ne perçoit aucune commission sur les produits qu'il vous propose.
Contre le gel, multiplier les contrats ne protège pas. Contre la faillite, ce qui compte est le nombre d'assureurs, pas le nombre de banques.