par Vincent Clairmont
Le 22 octobre, la France a payé 5,13 % pour emprunter à dix ans. L'écart italien avec l'Allemagne était de 124 points, le français de 175. Le lendemain, Moody's a désigné la seule réforme qui décidera de la note après 2027 : les retraites. Les deux candidats en tête des sondages promettent d'y revenir.
DES STRATÈGES
LA NEWSLETTER · GRATUITE
Le Courrier,
chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
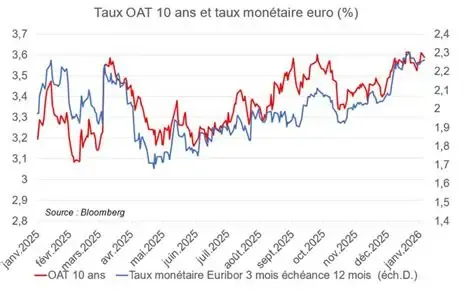
JE M'INSCRIS lecourrierdesstrateges.frLe 22 octobre, le rendement de l'OAT à dix ans a atteint 5,13 %, et l'écart avec le Bund allemand 174,6 points de base. Un point de base vaut un centième de point. Le même jour, l'écart italien clôturait à 124. Début juillet, l'écart français était d'environ 70 points. Il a été multiplié par 2,5 en moins de quatre mois.
J'ai chiffré ici le 23 octobre ce que ce taux coûte à un budget calculé à 4,3 %. Je laisse ce compte de côté. La question de ce papier est autre : qui a fixé ce prix, et sur quoi.
Ma thèse : le spread français ne mesure pas un risque vague d'« extrêmes ». Il intègre un programme précis, le retour en arrière sur l'âge de départ, et il le fait payer d'avance. Les détenteurs de 57,5 % de la dette votent sur la présidentielle de 2027 à chaque adjudication, en proportion de ce qu'ils prêtent. C'est un suffrage censitaire, et il a rendu son premier tour.
DES STRATÈGES
ABONNEMENT
Allez au fond
des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le monde commente. Vous, vous comprenez.
S'ABONNER lecourrierdesstrateges.frPremier point : qui vote ?
Selon l'Agence France Trésor, 57,5 % de la dette négociable de l'État était détenue par des non-résidents au 31 mars 2026. La Banque de France donne 58,4 % fin juin, soit 2,5 points de plus en trois mois. Environ 24 % de l'encours est logé hors de la zone euro, dont quelque 137 milliards d'euros chez des investisseurs japonais. Ces derniers ont vendu des obligations étrangères cinq semaines de suite, 22