Par Claire Montsalvy
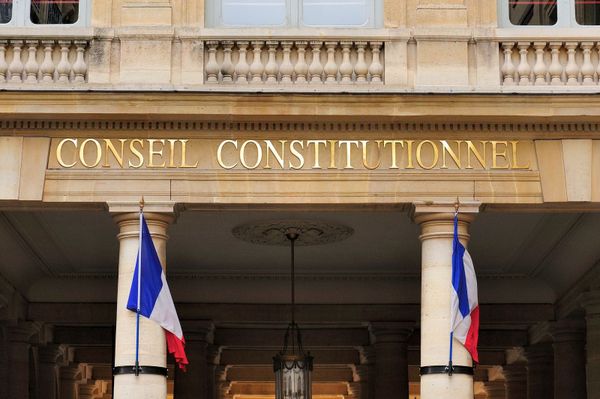
Le Conseil constitutionnel a censuré le 23 octobre l'interdiction d'augmenter les cotisations de complémentaire santé en 2026. Les hausses de janvier, 4,3 % en moyenne sur les contrats individuels, ne pourront plus être contestées sur ce fondement. Pour 2027, une hausse médiane de 8 % est annoncée. L'assuré conserve un droit, et un seul, qui agit sur le prix : celui de partir.
DES STRATÈGES
LA NEWSLETTER · GRATUITE
Le Courrier,
chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
JE M'INSCRIS lecourrierdesstrateges.frLa décision
Le 23 octobre 2026, le Conseil constitutionnel a rendu sa décision n° 2026-1230/1231 QPC. Les deux questions prioritaires de constitutionnalité, transmises par le Conseil d'État les 24 et 27 juillet, émanaient d'une organisation d'employeurs des métiers de l'alimentation d'une part, de la Fédération nationale de la mutualité française et de la Fédération française de l'assurance d'autre part. Le Medef était intervenu à leur soutien.
Le texte contesté est la deuxième phrase de l'article 13, I, de la loi de financement de la sécurité sociale pour 2026 : « Pour l'année 2026, le montant de ces cotisations ne peut être augmenté par rapport à celui applicable pour l'année 2025. » Le même article créait une contribution exceptionnelle à la charge des organismes complémentaires, assise sur les cotisations de 2026, au taux de 2,05 %.
Le Conseil admet l'objectif poursuivi, qui est d'empêcher la répercussion de la contribution sur les assurés, et le qualifie de motif d'intérêt général de protection des consommateurs. Il relève cependant que le gel « s'oppose à toute augmentation » des cotisations, quelle qu'en soit la cause, et interdit donc aux organismes de fixer leurs tarifs en fonction de leurs charges. L'atteinte à la liberté d'entreprendre et à la liberté contractuelle est jugée disproportionnée. La phrase est déclarée contraire à la Constitution.
DES STRATÈGES
ABONNEMENT
Allez au fond
des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le monde commente. Vous, vous comprenez.
S'ABONNER lecourrierdesstrateges.frLa règle : ce que produit l'abrogation
En application de l'article 62 de la Constitution, une disposition déclarée inconstitutionnelle sur QPC est abrogée à la date de publication de la décision, sauf report décidé par le Conseil. Aucun report n'a été prononcé. La décision a été publiée au Journal officiel du 24 octobre 2026, et le Conseil précise qu'elle est applicable à toutes les affaires non jugées définitivement à cette date.
Deux conséquences en découlent.
D'une part, le gel disparaît rétroactivement pour tous les litiges en cours. Un assuré qui réclamerait le remboursement de la hausse appliquée en 2026, au motif qu'elle violait l'article 13, ne dispose plus de fondement juridique. Une action déjà engagée sur ce seul moyen est vouée à l'échec.
D'autre part, la décision ne touche pas à la contribution elle-même. Elle n'a pas été contestée devant le Conseil et reste due par les organismes pour 2026. Elle ne pèse pas juridiquement sur l'assuré, mais plus rien n'interdit de l'intégrer dans le tarif.
DES STRATÈGES
TELEGRAM · L'INFO EN CONTINU
Entre deux éditions,
le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
Gratuit, et en continu.
REJOINDRE LE FIL t.me/resterlibreLa pratique
Le gel n'a pas été appliqué. Les organismes ont maintenu en janvier les hausses déjà arrêtées : 4,3 % en moyenne sur les contrats individuels, 4,7 % sur les contrats collectifs. Dans un communiqué commun du 23 octobre, leurs fédérations ont qualifié la mesure de « à la fois inapplicable, contraire à la Constitution et préjudiciable ».
Pour 2027, le projet de loi de financement de la sécurité sociale reconduisait la contribution, sans gel. Les députés ont rejeté cette reconduction, évaluée à 1,12 milliard d'euros, puis rejeté le 23 octobre la deuxième partie du texte par 115 voix contre 1. Le texte part au Sénat, où la contribution peut être rétablie. Les projections du secteur situent la hausse médiane des cotisations 2027 entre 8 et 8,3 %, selon le baromètre Addactis.
DES STRATÈGES
TIPS · SANS ABONNEMENT
Offrez-nous
un café.
Un média libre vit de ses lecteurs. Un pourboire ponctuel, sans compte ni engagement, quand le cœur vous en dit.
Vous donnez ce que vous voulez. Vous restez libre.
LAISSER UN POURBOIRE merci !Le risque, pour chaque partie
L'assuré n'a plus de recours sur le tarif 2026 et ne dispose d'aucun droit à un tarif 2027 encadré. Il supporte la hausse, sauf à changer de contrat.
L'organisme est libre de fixer son tarif. Il reste tenu de ses obligations d'information, notamment de rappeler le droit de résiliation sur chaque avis d'échéance.
Le salarié couvert par un contrat collectif obligatoire ne peut pas résilier seul : seul l'employeur, souscripteur, dispose de ce droit.
Ce qu'il faut faire
La résiliation à tout moment est ouverte depuis le 1er décembre 2020 par la loi du 14 juillet 2019 (article L. 113-15-2 du code des assurances pour les assureurs, L. 221-10-2 du code de la mutualité pour les mutuelles, disposition équivalente du code de la sécurité sociale pour les institutions de prévoyance). Elle suppose un an