Par Élise Rochefort
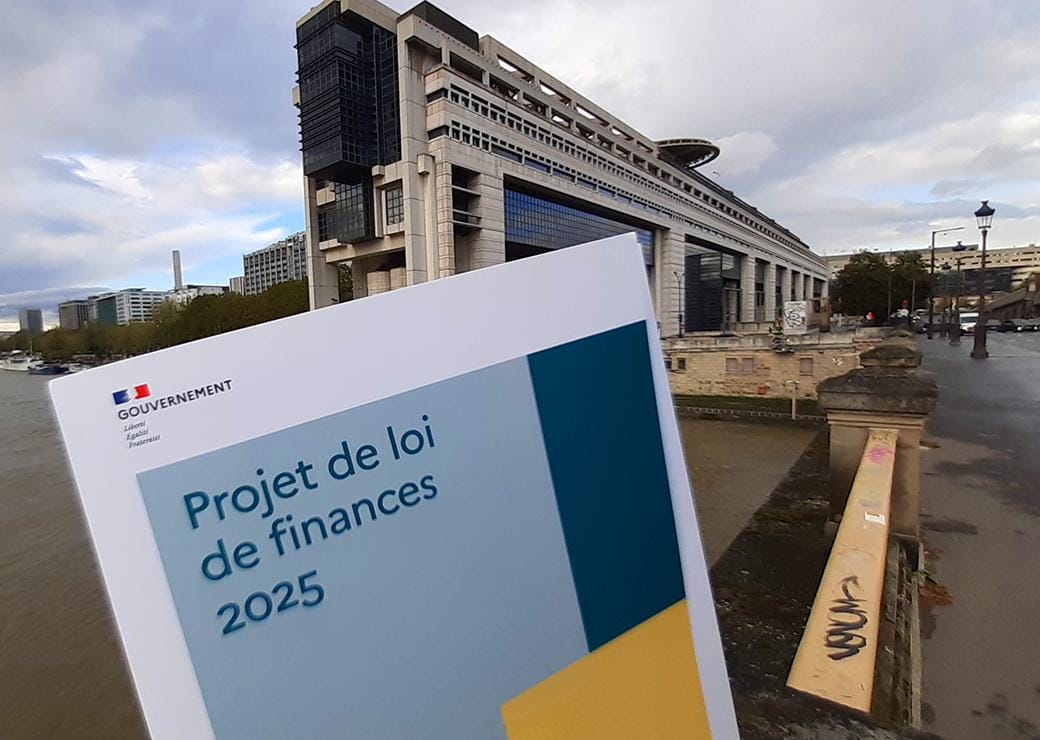
Le projet de loi de finances pour 2027 est déposé le 30 septembre. Le gouvernement a annoncé un effort budgétaire d'environ 54 milliards d'euros, dont une part demandée aux retraités. Le 17 septembre, le Premier ministre a évalué cette part à un montant « inférieur à six milliards d'euros » et déclaré qu'« aucune pension ne diminuera ». Les modalités n'ont pas été arbitrées ; il a indiqué qu'elles seraient débattues au Parlement.

DES STRATÈGES
Le Courrier,
chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
JE M'INSCRIS lecourrierdesstrateges.frTrois instruments sont cités dans le débat. Ils n'ont ni la même base juridique, ni le même rendement, ni les mêmes redevables.
La désindexation des pensions
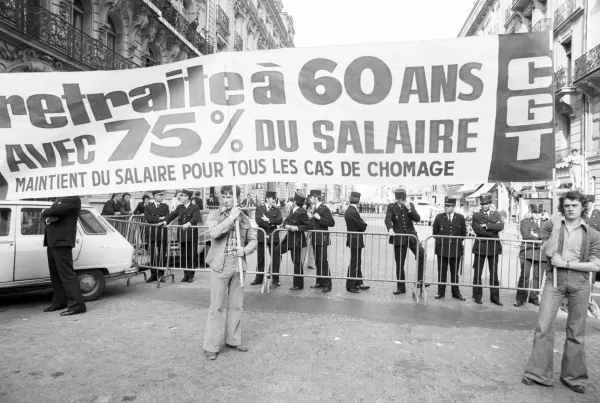
L'article L161-25 du code de la sécurité sociale prévoit une revalorisation annuelle des pensions de base au 1er janvier, sur la base de l'évolution de la moyenne annuelle des prix à la consommation hors tabac, calculée sur les 12 derniers indices mensuels publiés par l'Insee. Le coefficient ne peut être inférieur à un : les pensions ne diminuent pas nominalement lorsque les prix reculent.
Un gel ou une désindexation partielle suppose donc une disposition législative dérogeant à cet article. Un gel figurait dans le projet de loi de financement de la sécurité sociale pour 2026. Il a été écarté au cours de l'examen parlementaire, et les pensions de base ont été revalorisées de 0,9 % au 1er janvier 2026.
Le gouvernement a évoqué la possibilité de limiter le gel aux pensions les plus élevées. Aucun seuil n'a été rendu public.
 Rédaction
 Éric Verhaeghe

DES STRATÈGES
Allez au fond
des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le monde commente. Vous, vous comprenez.
S'ABONNER lecourrierdesstrateges.frL'abattement de 10 % sur les pensions
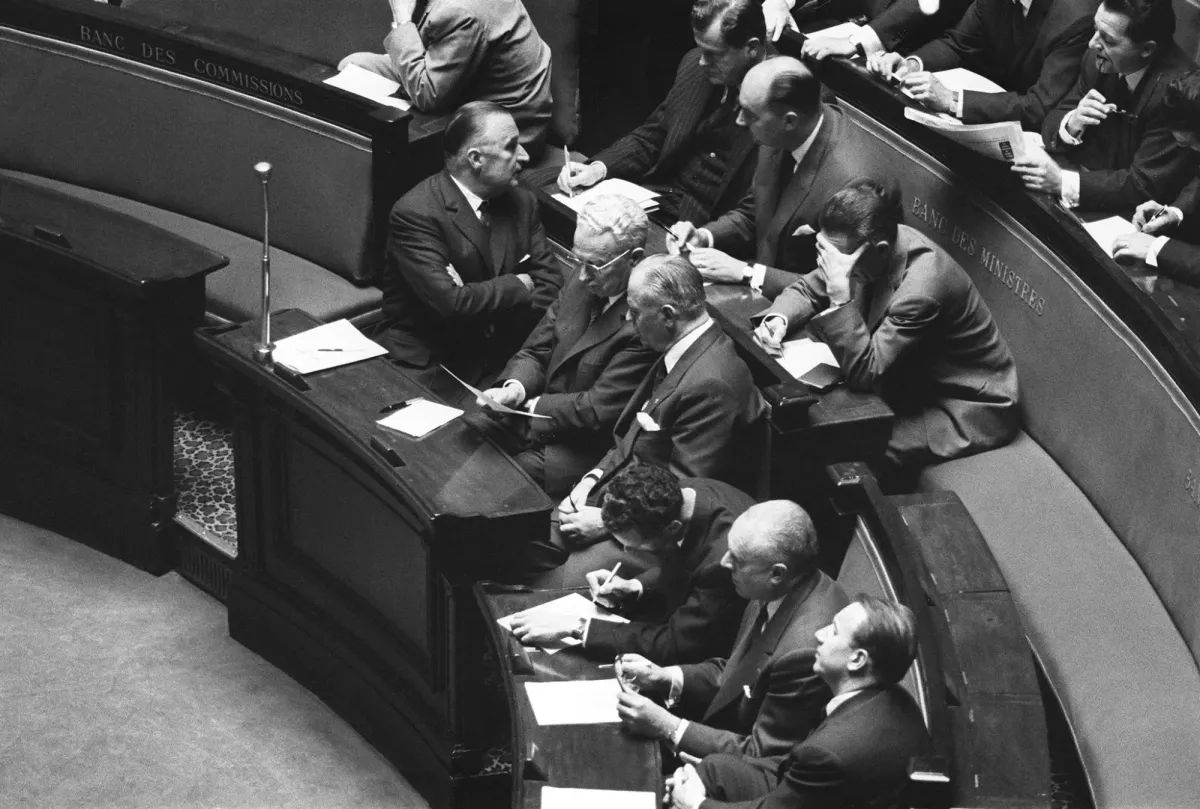
L'abattement est codifié à l'article 158-5-a du code général des impôts. Il a été créé par l'article 3 de la loi de finances pour 1978 (loi n° 77-1467 du 30 décembre 1977), adoptée sous le gouvernement de Raymond Barre, à la suite d'un débat en séance le 18 octobre 1977.
Trois justifications ont été avancées à l'époque, selon les sources secondaires disponibles : un parallélisme de forme avec la déduction pour frais professionnels des salariés ; le fait que les pensions sont déclarées par les caisses, sans possibilité de minoration, à la différence des revenus déclarés par leurs titulaires ; et la généralisation des retraites complémentaires AGIRC-ARRCO, qui rendait imposables des retraités qui ne l'étaient pas.
L'abattement s'élève à 10 % du montant des pensions, avec un plancher d'environ 454 euros et un plafond d'environ 4 439 euros par foyer fiscal en 2026.
Son coût pour les finances publiques fait l'objet de chiffrages divergents selon le périmètre retenu : environ 4,5 milliards d'euros pour la Cour des comptes, 5,7 milliards dans les documents budgétaires au titre de 2025 — ce qui en ferait la troisième dépense fiscale de l'État, derrière le crédit d'impôt recherche et le crédit d'impôt pour services à la personne —, jusqu'à 6 milliards dans les estimations gouvernementales les plus récentes. Aucune comparaison strictement homogène n'est disponible entre ces trois chiffres.
La mesure envisagée consiste à remplacer le pourcentage par un forfait de 2 000 euros identique pour tous. Un forfait de 2 000 euros équivaut à un abattement de 10 % pour une pension annuelle de 20 000 euros, soit 1 667 euros par mois. En deçà de ce seuil, l'abattement augmente : de 920 euros pour une pension mensuelle de 900 euros, de 560 euros pour 1 200 euros, de 200 euros pour 1 500 euros. Au-delà, il diminue : de 400 euros pour 2 000 euros de pension, de 1 000 euros pour 2 500 euros, et de 2 439 euros au maximum pour les pensions égales ou supérieures à 3 699 euros par mois, soit environ 732 euros d'impôt supplémentaire par an à un taux marginal de 30 %.
Le rendement attendu de cette seule mesure est évalué à environ 1,2 milliard d'euros, soit une fraction des 6 milliards annoncés. Le montant du forfait n'est pas arrêté.
DES STRATÈGES
Entre deux éditions,
le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
Gratuit, et en continu.
REJOINDRE LE FIL t.me/resterlibreLe gel des tranches de CSG
Le troisième instrument cité consiste à ne pas revaloriser les seuils de revenu fiscal de référence qui déterminent le taux de contribution sociale généralisée applicable aux pensions. Il conduit des foyers dont le revenu nominal a augmenté à franchir un seuil et à changer de taux, sans modification du barème lui-même. Aucun chiffrage public n'a été communiqué à ce jour.
La déduction des salariés, qui n'est pas en cause
La déduction forfaitaire de 10 % applicable aux traitements et salaires relève d'un autre texte, l'article 83, 3° du code général des impôts. Elle couvre des frais exposés pour l'exercice d'une activité professionnelle et le salarié peut lui substituer la déduction de ses frais réels. Pour l'imposition des revenus de 2026, elle est comprise entre 509 et 14 555 euros. Elle n'est pas concernée par les mesures envisagées.
Le Conseil d'État a refusé à plusieurs reprises, entre 1965 et 1977, d'étendre cette déduction aux titulaires de pensions, au motif qu'ils n'exposent pas de frais liés à l'exercice d'une activité. C'est ce refus qui a conduit le législateur à créer, en 1977, un abattement distinct.
Le précédent de 2006
Un abattement de 20 % s'appliquait antérieurement aux traitements et salaires, aux pensions et aux revenus des professionnels adhérant à un centre de gestion agréé. Sa justification rapportée était l'écart de contrôle entre les revenus déclarés par un tiers et ceux déclarés par leur titulaire.
Il a été supprimé par la loi de finances pour 2006 et intégré au barème de l'impôt sur le revenu : les limites de chaque tranche ont été relevées de 25 % et les taux correspondants abaissés de 20 %. Les seuils de revenu fiscal de référence conditionnant certains avantages ont été relevés de 25 % en conséquence.
La même année, la déclaration de revenus préremplie a été généralisée, la première campagne s'étant déroulée au printemps 2006.
Les positions exprimées
Le gouvernement soutient que l'effort demandé est nécessaire à la trajectoire de réduction du déficit et que les petites pensions seront préservées. Il n'a pas publié de chiffrage détaillé par décile.
Le premier secrétaire du Parti socialiste, Olivier Faure, a qualifié la mesure de « racket ». Le journaliste Pascal Praud a estimé, sur CNews, que les retraités étaient devenus « les boucs émissaires » du débat budgétaire. Ces deux prises de position sont rapportées par des reprises de presse et n'ont pas été vérifiées auprès de leurs auteurs.
Le Conseil des prélèvements obligatoires, organisme associé à la Cour des comptes, recommandait dès 2024 une révision de l'abattement, qu'il jugeait « trop général et mal ciblé », en proposant un dispositif forfaitaire qui n'aurait fait contribuer que les 10 % de retraités les plus favorisés — soit un ciblage plus étroit que celui de la mesure envisagée.
Le Conseil d'orientation des retraites projette le niveau de vie relatif des retraités à 83 % de celui de l'ensemble des actifs en 2070, contre un niveau aujourd'hui comparable.
DES STRATÈGES
Offrez-nous
un café.
Un média libre vit de ses lecteurs. Un pourboire ponctuel, sans compte ni engagement, quand le cœur vous en dit.
Vous donnez ce que vous voulez. Vous restez libre.
LAISSER UN POURBOIRE merci !Ce qui n'est pas établi
Les justifications avancées en 1977 sont rapportées par des sources secondaires concordantes. Les travaux préparatoires de la loi du 30 décembre 1977 et les décisions du Conseil d'État entre 1965 et 1977 n'ont pas été consultés directement.
Le montant du forfait, le périmètre d'un éventuel gel, le seuil de pension au-delà duquel il s'appliquerait et le rendement de chaque mesure ne figurent dans aucun texte publié.
Le projet de loi de finances sera déposé le 30 septembre. Aucun des montants cités ici n'a de valeur définitive avant sa publication.