Par Thibault de Varenne
À la question : est-il moral de faire contribuer les retraités, je réponds oui, et je refuse de le faire au nom de la solidarité, qui ne coûte rien à celui qui l'invoque. Je le fais au nom d'une distinction : on doit à un homme ce qu'il a gagné, on ne lui doit pas ce qu'on lui a donné. De là sortent mes deux réponses, et elles sont opposées — non au gel des pensions, oui à l'extinction de l'abattement.

DES STRATÈGES
Le Courrier,
chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
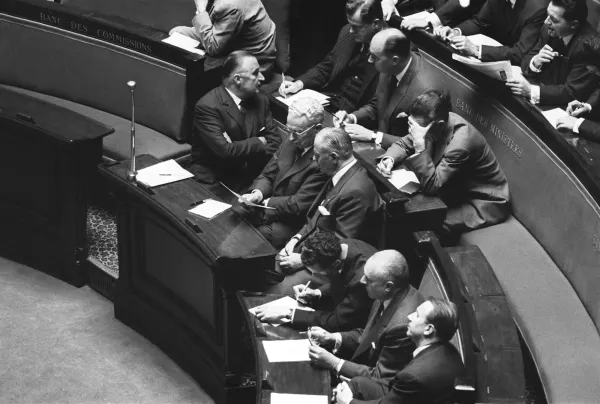
JE M'INSCRIS lecourrierdesstrateges.frLe 18 octobre 1977, l'Assemblée nationale a voté à l'unanimité, après quelques heures de discussion, un abattement de 10 % accordé aux retraités sur les revenus qu'ils déclarent — une réduction forfaitaire de la somme sur laquelle l'impôt se calcule. 49 ans plus tard, l'avantage coûte 5,7 milliards d'euros par an et occupe le troisième rang des dépenses fiscales de l'État. Aucun gouvernement n'y avait touché.
Celui-ci s'y essaie, et propose deux instruments que l'on confond partout. Le gel, qui cesse de relever les pensions au rythme des prix : le chiffre inscrit sur le relevé ne bouge pas, ce qu'il permet d'acheter diminue. Et le remplacement de l'abattement par un forfait de 2 000 euros identique pour tous. On les défend d'un même mouvement, comme deux morceaux d'un même droit.
Ils ne le sont pas, et c'est tout mon propos.
 Éric Verhaeghe

DES STRATÈGES
Allez au fond
des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le monde commente. Vous, vous comprenez.
S'ABONNER lecourrierdesstrateges.frCe qu'on doit à un homme qui a travaillé 40 ans
On lui doit ce qu'il a gagné. On ne lui doit pas ce qu'on lui a donné.
Toute la question tient dans cet écart, et le débat de cette semaine consiste à ne pas le voir.
La pension est la contrepartie d'un travail. Elle a été acquise heure par heure, prélevée sur un salaire qu'on n'a pas touché, promise en échange. Y toucher, c'est reprendre à un homme ce qu'il a déjà payé.
L'abattement n'a pas été gagné. Il a été accordé, un soir d'octobre, par une assemblée à qui il ne coûtait rien ce soir-là. Aucun retraité n'a cotisé pour l'obtenir. Aucun n'a travaillé une heure de plus en sachant qu'il le recevrait.
Et il faut dire pourquoi il fut accordé, car trois raisons furent avancées ce soir-là, et pas une ne tient encore debout.
La première était le parallélisme. Les salariés déduisent 10 % de leur revenu au titre de leurs frais professionnels ; on offrit la même chose aux retraités. Mais cette déduction-là paie un costume, un trajet, un outil — des dépenses qu'on expose pour gagner sa vie. Un retraité n'en expose aucune, et le Conseil d'État l'avait jugé à plusieurs reprises entre 1965 et 1977 en refusant précisément cette extension. Le législateur est passé outre, copiant la forme sans reprendre le motif.
La deuxième était l'inégalité devant la fraude. Les pensions sont déclarées par les caisses ; le retraité ne peut pas minorer ce qu'il déclare, quand d'autres revenus se déclaraient eux-mêmes. L'argument était sérieux en 1977, du temps où l'administration recoupait à la main. Il a été traité depuis, et il l'a été deux fois dans la même année. En 2006, la déclaration préremplie est généralisée et referme l'écart. La même année, l'abattement de 20 % — celui qui était explicitement fondé sur cette inégalité, et qui couvrait les salaires, les pensions et les indépendants adhérant à un centre de gestion — est intégré au barème : tranches relevées de 25 %, taux abaissés de 20 %.
La compensation a donc été versée. Elle l'a été dans le barème de tout le monde, et les 10 % des retraités sont restés au-dessus.
La troisième raison était de circonstance. La généralisation des retraites complémentaires faisait entrer dans l'impôt des retraités qui n'y étaient pas ; on a compensé une hausse d'assiette par une déduction, au lieu d'ajuster le barème. C'était il y a 49 ans.
Trois justifications, aucune survivante. Ce qui reste n'est pas un droit mal fondé, c'est une habitude.
Et l'on ne s'indemnise pas deux fois du même préjudice.
DES STRATÈGES
Entre deux éditions,
le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
Gratuit, et en continu.
REJOINDRE LE FIL t.me/resterlibreDeux réponses, un seul principe
Geler une pension, c'est reprendre un dû, et le reprendre sans le dire. Je réponds non. Le gel ne choisit personne : il prend à la petite pension comme à la grosse, et produit l'effet d'une baisse sans qu'aucune assemblée ait eu à délibérer d'une baisse. Ce n'est pas immoral parce que cela coûte. C'est immoral parce que cela ne choisit pas, et parce que cela n'assume pas.