
Depuis le 1er octobre 2026, neuf plateformes prélèvent elles-mêmes les cotisations sociales de leurs indépendants et les versent à l'Urssaf. Obligatoire pour toutes dès le 1er janvier 2027, ce dispositif laisse au travailleur tous les risques de son statut, mais plus la maîtrise de sa trésorerie.
DES STRATÈGES
LA NEWSLETTER · GRATUITE
Le Courrier,
chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
JE M'INSCRIS lecourrierdesstrateges.frJusqu’ici, le micro-entrepreneur encaissait son chiffre d’affaires, le déclarait à l’Urssaf, puis réglait lui-même ses cotisations. Ce circuit disparaît progressivement pour les revenus réalisés par l’intermédiaire des plateformes.
DES STRATÈGES
ABONNEMENT
Allez au fond
des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le monde commente. Vous, vous comprenez.
S'ABONNER lecourrierdesstrateges.frLa plateforme encaisse, calcule et reverse
L'article L613-6-1 du code de la sécurité socialet le décret n° 2026-488 du 10 juin 2026 organisent ce nouveau mécanisme. À chaque versement, la plateforme applique le taux correspondant à l’activité, prélève les sommes dues, puis les reverse mensuellement à l’Urssaf.
 Kohen
Pour les prestations de services relevant des BIC, le taux reste de 21,2 % du chiffre d’affaires. Il atteint 25,6 % pour les activités libérales non réglementées, tandis que la vente de marchandises reste à 12,3 %. Rien ne change donc juridiquement dans le montant des cotisations : c’est leur circuit de collecte qui est bouleversé. Le gouvernement présente cette évolution comme une simplification. Mais pour l’indépendant, la différence financière est immédiate : sur 2 000 euros de recettes soumises au taux de 21,2 %, 424 euros sont prélevés avant même d'arriver sur son compte.
DES STRATÈGES
TELEGRAM · L'INFO EN CONTINU
Entre deux éditions,
le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
Gratuit, et en continu.
REJOINDRE LE FIL t.me/resterlibreL'indépendant garde les risques, mais perd la main sur sa trésorerie
Le dispositif transfère ainsi une fonction traditionnellement assumée par le cotisant vers une entreprise privée. La plateforme devient l'intermédiaire entre le travailleur et l'Urssaf, avec obligation de calculer, déclarer et reverser les sommes. Les coûts de cette opération restent à sa charge.
 Lalaina Andriamparany
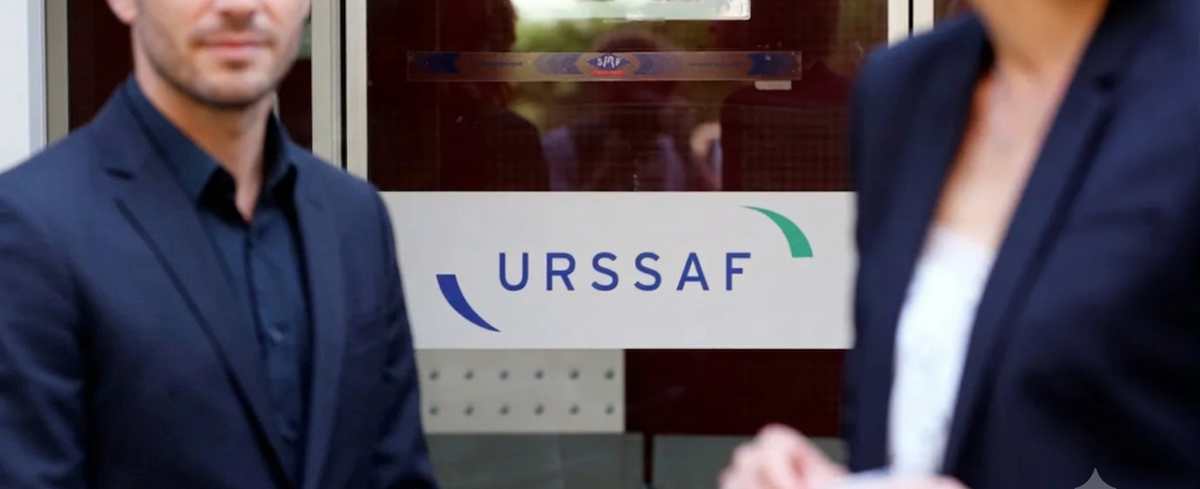
Reste surtout la question du contrôle. En cas d'erreur de chiffre d'affaires ou de taux, l'indépendant devra vérifier les montants transmis, réclamer une correction à la plateforme puis, si nécessaire, saisir l'Urssaf. Le décret prévoit d'ailleurs des mécanismes de rectification.
 Rédaction
Le paradoxe n'est pas qu'on prélève. Le salarié connaît ce mécanisme depuis longtemps. Mais le salarié bénéficie d'un employeur responsable de sa paie. L'indépendant, lui, conserve la totalité des risques : absence de chômage, revenus irréguliers, charge de la preuve. Il perd en revanche le geste élémentaire de déclarer et de payer lui-même.
La simplification vantée à l'indépendant sert d'abord la fluidité des recettes publiques. Et rien n'indique, dans les textes, que les plateformes devront assumer financièrement leurs propres erreurs de calcul.Il fallait d'abord attirer les travailleurs vers le statut. On les y retient désormais en tenant leur caisse.
DES STRATÈGES
TIPS · SANS ABONNEMENT
Offrez-nous
un café.
Un média libre vit de ses lecteurs. Un pourboire ponctuel, sans compte ni engagement, quand le cœur vous en dit.
Vous donnez ce que vous voulez. Vous restez libre.
LAISSER UN POURBOIRE merci !