Par Élise Rochefort
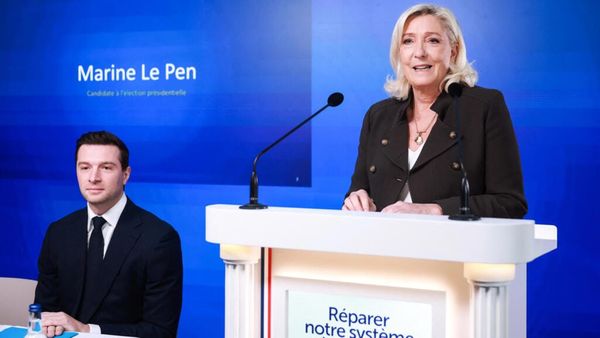
Le 17 novembre 2026, au siège du Rassemblement national à Paris, Marine Le Pen et Jordan Bardella ont présenté le projet de réforme des retraites du parti pour l’élection présidentielle de 2027. Le texte prévoit l’abrogation de la réforme de 2023 au 1er janvier 2028 et une montée en charge jusqu’en 2032. Le chiffrage a été exposé par Jean-Philippe Tanguy, député de la Somme chargé du programme économique. Aucun document officiel détaillé n’avait été publié par le parti au 18 novembre ; les éléments ci-dessous proviennent des comptes rendus de presse de la conférence, en particulier ceux de Public Sénat et d’Euronews.
DES STRATÈGES
LA NEWSLETTER · GRATUITE
Le Courrier,
chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
JE M'INSCRIS lecourrierdesstrateges.frCe que contient le projet
L’âge de départ dépendrait de l’âge du premier emploi stable, défini comme six mois à temps plein, apprentissage et alternance compris. Une personne entrée sur le marché du travail avant 20 ans partirait à 60 ans avec 160 trimestres. Une personne entrée à 23 ans ou plus partirait à 62 ans avec 168 trimestres. Trois paliers intermédiaires, par tranches de six mois, sont annoncés. Leurs paramètres n’ont pas été publiés ; Echos Plus les reconstitue par déduction (60 ans et demi, 61 ans, 61 ans et demi ; 162, 164 et 166 trimestres). Le taux plein resterait acquis à 67 ans.
En contrepartie, plusieurs règles seraient durcies : décote portée à 5 % par trimestre manquant, plafonnée à 50 % ; plancher de 160 trimestres pour liquider une pension ; validation d’un trimestre conditionnée à un mi-temps sur la période ; réduction des trimestres validés au titre du chômage ; suppression progressive de la majoration pour trois enfants versée aux pères, et majoration des mères portée à 12 %.
Le projet crée enfin un pilier de capitalisation obligatoire, géré par la Caisse des dépôts et consignations, pour les actifs de moins de 52 ans. Il serait alimenté par au moins 12 milliards d’euros par an, prélevés sur le 1 % logement, les contributions au Fonds national d’aide au logement (FNAL) et la moitié des contributions à la formation professionnelle.
Le coût brut est estimé par le parti à 18,6 milliards d’euros en 2032. Deux soldes ont été rapportés : un coût net de 10,1 milliards selon Jean-Philippe Tanguy, cité par Euronews ; un solde positif de 4,7 milliards selon le décompte de Public Sénat. Les deux chiffres ne sont pas réconciliés par les sources. Aucun gain de croissance n’est intégré.
DES STRATÈGES
ABONNEMENT
Allez au fond
des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le monde commente. Vous, vous comprenez.
S'ABONNER lecourrierdesstrateges.frLes gagnants
Les actifs entrés tôt sur le marché du travail. La réforme de 2023 fixe à terme l’âge légal à 64 ans et la durée d’assurance à 172 trimestres. Le projet ramène ces paramètres à 60 ans et 160 trimestres pour une entrée avant 20 ans. Le parti évoque « des centaines de milliers » de travailleurs partant deux à trois ans plus tôt. Le dispositif carrières longues serait maintenu lorsqu’il est plus favorable.
Les diplômés entrés à 23 ans ou plus. Ils partiraient à 62 ans avec 168 trimestres, contre 64 ans et 172 trimestres à terme sous la réforme de 2023. Le gain existe, mais il est plus faible que pour les entrées précoces. Le seuil de 23 ans a été présenté par Jordan Bardella comme correspondant à un bac+5. Il était de 25 ans dans le programme de 2022.
Les mères de trois enfants ou plus. La majoration de pension passerait de 10 % à 12 %. Les huit trimestres accordés à la naissance ou à l’adoption d’un enfant seraient conservés.
Les actifs de moins de 52 ans au 1er janvier 2028. Ils se verraient ouvrir un compte individuel de capitalisation. Le parti avance un capital d’« au moins plusieurs dizaines de milliers d’euros » et, selon Jordan Bardella, d’environ 81 000 euros pour une personne commençant à travailler en 2028. Ces montants reposent sur une hypothèse de rendement annuel moyen de 4 à 6 %, non garantie. La durée de cotisation et le calcul retenu n’ont pas été publiés.
DES STRATÈGES
TELEGRAM · L'INFO EN CONTINU
Entre deux éditions,
le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
Gratuit, et en continu.
REJOINDRE LE FIL t.me/resterlibreLes perdants
Les carrières incomplètes. Le droit actuel applique une décote de 1,25 % par trimestre manquant, dans la limite de vingt trimestres, soit 25 % au plus. Le projet la porte à 5 % par trimestre, dans la limite de 50 %. À quatre trimestres manquants, la décote passerait de 5 % à 20 %. Le plancher de 160 trimestres pour liquider une pension constitue une condition nouvelle. Son articulation avec le taux plein à 67 ans n’a pas été précisée. Les deux mesures rapporteraient, selon le parti, 2,7 et 5,8 milliards d’euros.
Les salariés à temps partiel court. Un trimestre est aujourd’hui validé par 150 heures rémunérées au SMIC, quelle que soit la répartition des heures. Le projet exige un mi-temps sur le trimestre, sans critère de salaire. Le parti présente la mesure comme une contribution accrue des hauts revenus, dont les heures valident aujourd’hui plusieurs trimestres en peu de temps. Elle réduirait aussi les droits des salariés cumulant de petits contrats. La définition du mi-temps en cas de pluralité d’employeurs reste à préciser, selon Juriguide.
Les demandeurs d’emploi. Aujourd’hui, 50 jours de chômage indemnisé valident un trimestre, dans la limite de quatre par an. Selon Juriguide, seule source à détailler ce point, le projet limiterait ces trimestres à quatre sur l’ensemble de la carrière, avec deux trimestres supplémentaires entre 55 et 60 ans et deux entre 60 et 65 ans. Les congés maternité et les arrêts maladie ne seraient pas concernés.
Les pères de trois enfants ou plus. Leur majoration de 10 % serait progressivement supprimée. Les dates d’application n’ont pas été communiquées.
Les actifs de 52 ans et plus. Ils ne bénéficieraient pas du pilier de capitalisation, tout en relevant des règles durcies de validation.
Les dispositifs financés aujourd’hui par le 1 % logement, le FNAL et la formation professionnelle. Les sommes réorientées vers la capitalisation, au moins 12 milliards d’euros par an, financent actuellement des prêts et aides au logement des salariés, une partie des aides personnelles au logement et des actions de formation. Le projet ne précise pas comment ces dépenses seraient compensées.
DES STRATÈGES
TIPS · SANS ABONNEMENT
Offrez-nous
un café.
Un média libre vit de ses lecteurs. Un pourboire ponctuel, sans compte ni engagement, quand le cœur vous en dit.
Vous donnez ce que vous voulez. Vous restez libre.
LAISSER UN POURBOIRE merci !Ce qui reste indéterminé
Selon Public Sénat, le projet prévoit la suspension de l’allocation personnalisée d’autonomie (APA) et de l’allocation de solidarité aux personnes âgées (ASPA) pour les bénéficiaires dont la pension dépasse 3 000 euros. L’ASPA est attribuée sous un plafond de ressources très inférieur à ce montant. L’APA dépend de la perte d’autonomie, non de la pension. Le mécanisme visé n’a pas été expliqué. Le rendement attendu de cette mesure n’est pas isolé : il est agrégé avec la moitié des excédents de l’Unédic, pour 9,7 milliards d’euros.
Les positions sont rangées comme suit. Le RN présente une réforme « pleinement financée », qui permettrait de diviser par deux le déficit du système. Plusieurs économistes et responsables politiques, non nommés dans les comptes rendus consultés, contestent la viabilité de l’hypothèse de rendement et du financement. Aucune évaluation indépendante, du Conseil d’orientation des retraites ou d’un institut, n’avait été publiée au 18 novembre. Marine Le Pen n’exclut pas de soumettre la réforme à référendum en l’absence de majorité absolue à l’Assemblée nationale.
Le projet est publié dans ses grandes lignes. Les paramètres intermédiaires, les règles de transition et le détail du chiffrage restent à paraître.