Par Vincent Clairmont
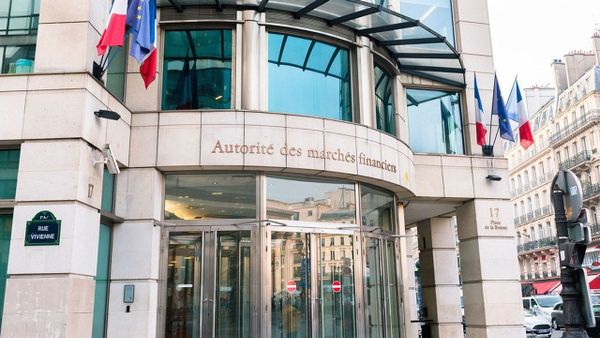
La médiation de l'Autorité des marchés financiers a traité 462 dossiers relatifs au PEA en 2025, contre 185 en 2024 — une hausse de près de 150 % qui fait du plan d'épargne en actions le premier motif de saisine du médiateur, devant l'épargne salariale et les SCPI. Le mouvement ne ralentit pas : 1 865 dossiers tous produits confondus au premier semestre 2026, en progression de 31 % sur un an, le PEA conservant la tête. Près des trois quarts de ces dossiers portent sur un seul acte : le transfert d'un établissement à un autre. Et 92 % des propositions du médiateur ont été acceptées par les deux parties en 2025 — autrement dit, dans la quasi-totalité des dossiers instruits, le tort n'était pas du côté de l'épargnant.
DES STRATÈGES
LA NEWSLETTER · GRATUITE
Le Courrier,
chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
JE M'INSCRIS lecourrierdesstrateges.frCes chiffres ne décrivent pas un produit défaillant. Ils décrivent un produit dont l'avantage fiscal repose entièrement sur une variable administrative — la date d'ouverture du plan — que le titulaire ne détient pas lui-même. Ce que vous protégez dans un PEA n'est pas votre capital : c'est un compteur, tenu par un tiers, et que trois ou quatre gestes mal exécutés suffisent à remettre à zéro. Je reprends le cycle de vie du plan étape par étape, avec à chaque étape le geste défensif correspondant.
DES STRATÈGES
ABONNEMENT
Allez au fond
des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le monde commente. Vous, vous comprenez.
S'ABONNER lecourrierdesstrateges.fr1. À l'ouverture : démarrer le compteur avant d'avoir l'argent
Un contribuable ne peut détenir qu'un seul PEA. Le plafond de versements est de 150 000 euros, porté à 225 000 euros en cumulant avec un PEA-PME, et limité à 20 000 euros pour le PEA jeunes ouvert par un majeur de moins de 25 ans rattaché au foyer fiscal de ses parents. Un couple marié ou pacsé dispose donc de deux plans, soit 300 000 euros de versements.
Le point décisif est ailleurs : l'antériorité fiscale — les cinq années au terme desquelles les gains sortent exonérés d'impôt sur le revenu — court à compter de la date du premier versement, quel qu'en soit le montant. Un plan ouvert avec dix euros et laissé dormir cinq ans est fiscalement mûr ; un plan ouvert aujourd'hui avec 150 000 euros ne l'est pas.
Je préconise d'ouvrir un PEA dès aujourd'hui avec le versement minimal accepté par l'établissement — de 10 à 500 euros selon les enseignes — si vous n'en détenez pas encore, y compris si vous n'avez aucune intention d'investir en actions dans l'immédiat. Le coût est nul, le gain est de cinq ans d'antériorité. Et archivez immédiatement l'avis d'opération du premier versement en PDF, hors de l'espace client de la banque : c'est la seule preuve d'antériorité que vous détiendrez en propre, et vous en aurez besoin.
DES STRATÈGES
TELEGRAM · L'INFO EN CONTINU
Entre deux éditions,
le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
Gratuit, et en continu.
REJOINDRE LE FIL t.me/resterlibre2. Au fil des versements : le plafond n'est pas ce que vous croyez
Les 150 000 euros plafonnent le cumul des versements, pas la valeur du plan. Un PEA alimenté à hauteur de 150 000 euros et qui en vaut 400 000 après quinze ans