Réponse de Vincent Clairmont à deux lecteurs de la chronique du 29 juillet.
Deux lecteurs m'ont écrit à peu près la même chose après ma chronique du 29 juillet : « C'est un article pour les spécialistes. Avez-vous un système de traduction en parallèle, ou alors je ne lis que le dernier paragraphe ? »

DES STRATÈGES
Le Courrier,
chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
JE M'INSCRIS lecourrierdesstrateges.frLa remarque est fondée, et la faute m'incombe. Un terme technique non expliqué est un défaut de l'auteur, pas une insuffisance du lecteur. Voici donc la même analyse, avec les mêmes chiffres, sans un seul mot laissé sans définition. Ceux qui ont lu l'original n'y trouveront rien de nouveau ; ceux qui ont décroché au troisième paragraphe devraient pouvoir aller au bout.
Le point de départ : une baisse d'actions n'est pas un krach
Le 28 juillet, l'indice boursier coréen a perdu 10,8 % en une seule séance. Samsung Electronics a cédé 13,4 %, SK Hynix 14,7 %. Nvidia est repassée sous 200 dollars. L'indice américain des semi-conducteurs a perdu un quart de sa valeur depuis fin juin.
Ce sont de gros chiffres. Ce ne sont pas, en eux-mêmes, un événement grave. Des actions chères qui baissent, c'est un marché qui fonctionne. Ce qui transforme une baisse en crise, c'est toujours la même chose : le crédit — c'est-à-dire l'argent emprunté. Une chute de prix ne ruine que celui qui a payé trop cher. Une chute de prix financée à crédit ruine aussi celui qui a prêté.
Ma chronique du 29 juillet disait une seule chose : en juillet, le problème a commencé à passer du premier cas au second. Voici la chaîne, maillon par maillon.

DES STRATÈGES
Allez au fond
des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le monde commente. Vous, vous comprenez.
S'ABONNER lecourrierdesstrateges.frMaillon 1 — Les géants de l'IA ne s'autofinancent plus
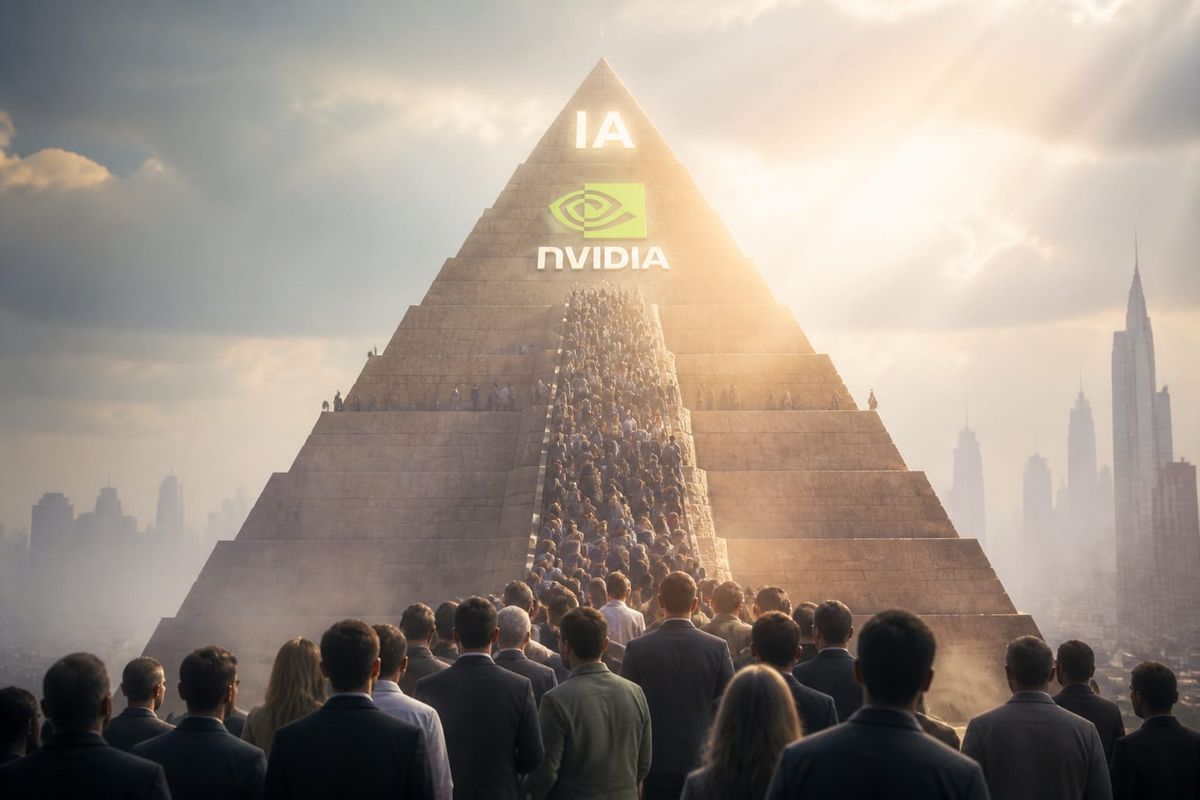
Amazon, Alphabet, Nvidia, Meta, Oracle et SpaceX ont emprunté sur les marchés 182 milliards de dollars depuis janvier 2026, soit environ 15 % de tout ce que les entreprises américaines ont emprunté cette année. C'est treize fois plus qu'en 2025.
Traduction. Emprunter sur les marchés, pour une entreprise, c'est émettre une obligation : un titre de dette qu'elle vend à des investisseurs, et sur lequel elle versera un intérêt annuel avant de rembourser le capital à l'échéance. Ces émissions-là sont dites investment grade, littéralement « de qualité d'investissement » : les agences de notation considèrent l'emprunteur comme solide. C'est la catégorie la plus sûre.
Pourquoi empruntent-ils ? Parce que leurs dépenses d'équipement — les centres de données, les puces, l'électricité : ce qu'on appelle le capex, contraction de capital expenditure, les investissements lourds — absorbaient déjà 72 % de l'argent que leur activité dégage réellement chaque trimestre. Et ces dépenses devraient atteindre 785 milliards de dollars en 2026 et approcher les 1 000 milliards en 2027.
Ce qu'on ne peut plus payer avec ses recettes, on l'emprunte. Nous y sommes.
 Rédaction
Maillon 2 — Le prix de cet emprunt monte
Les spreads de ces entreprises sont passés d'environ 50 à 78 points de base en deux mois.
Traduction. Un point de base, c'est un centième de pourcent : 78 points de base = 0,78 %. Le spread, c'est l'écart entre le taux payé par l'entreprise et celui payé par l'État américain, considéré comme l'emprunteur le plus sûr du monde. Cet écart est le prix du doute : plus les prêteurs s'inquiètent, plus ils exigent. Il vient d'augmenter de moitié en deux mois — le mouvement le plus rapide depuis avril 2025.
Autre indicateur : le CDS d'Oracle a touché 75 points de base, un plus haut de sept ans. Un CDS (credit default swap) est une assurance contre la faillite d'un emprunteur : vous payez une prime annuelle, on vous rembourse s'il fait défaut. Quand cette prime double sur une entreprise bien notée, ce n'est plus de la