
Moins un indépendant gagne avec son travail, plus son patrimoine lui coûte cher. Un photographe auto-entrepreneur, qui a déclaré 9 065 € de chiffre d’affaires en 2023, se voit réclamer 8 723 € de cotisations et majorations par l’URSSAF au titre de ses quatre logements meublés loués à l’année. En cause : une règle instaurée en 2021 qui peut transformer un propriétaire bailleur en travailleur indépendant lorsque ses recettes locatives dépassent 23 000 € et ses autres revenus d’activité.
DES STRATÈGES
LA NEWSLETTER · GRATUITE
Le Courrier,
chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
JE M'INSCRIS lecourrierdesstrateges.frLes prélèvements sociaux sur les loyers meublés, il les payait déjà. Son tort est de gagner trop peu avec sa profession.
DES STRATÈGES
ABONNEMENT
Allez au fond
des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le monde commente. Vous, vous comprenez.
S'ABONNER lecourrierdesstrateges.frUn revenu de 9 065 euros, une facture de 8 723 euros
En 2023, ce photographe indépendant a déclaré 9 065 € de chiffre d’affaires et acquitté 2 145 € de cotisations sociales. En parallèle, il loue quatre logements meublés à l’année à des résidents permanents, dans une région où le logement manque. Ces loyers ont déjà supporté 3 018 € de prélèvements sociaux pour la même année.
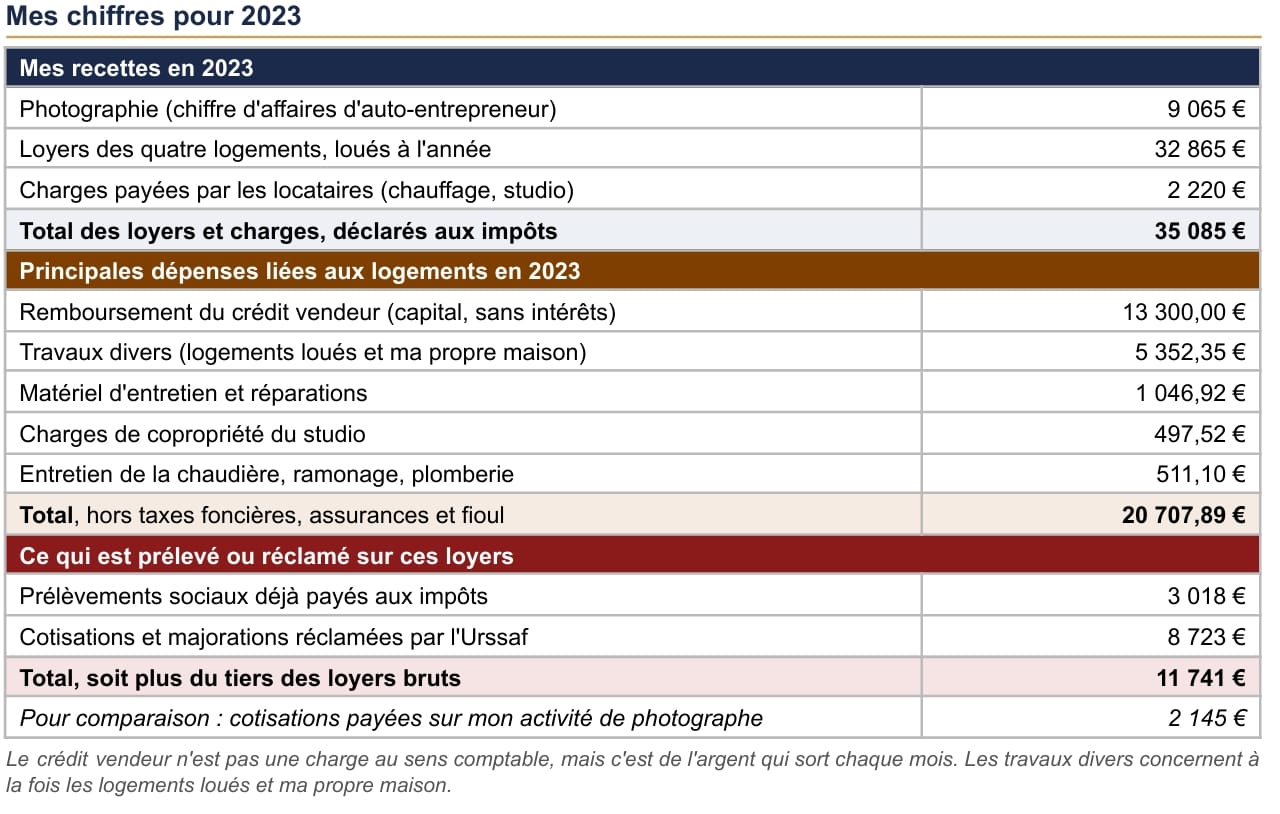
Mais en 2026, l’URSSAF a intégré les recettes locatives à son chiffre d’affaires, porté ainsi à 44 150 €. Résultat : une réclamation de 8 723 € de cotisations et majorations pour 2023. L’organisme aurait également appliqué une taxe pour frais de chambre de métiers, normalement liée aux activités artisanales. Le propriétaire conteste notamment cette assimilation entre deux activités distinctes : la photographie (code APE 74.20Z) et la location de logements (68.20A).
DES STRATÈGES
TELEGRAM · L'INFO EN CONTINU
Entre deux éditions,
le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
Gratuit, et en continu.
REJOINDRE LE FIL t.me/resterlibreDepuis 2021, le bailleur à l’année devient cotisant au-delà de 23 000 euros
La règle trouve son origine dans la loi de financement de la Sécurité sociale pour 2021, inscrite à l’article L. 611-1 du Code de la sécurité sociale. Deux conditions cumulatives peuvent entraîner l'affiliation du loueur au régime des indépendants : des recettes annuelles supérieures à 23 000 € et des recettes locatives supérieures aux autres revenus d’activité du foyer fiscal.
Si vous voulez voir les vidéos exclusives de décryptage, rejoignez notre chaîne Telegram gratuite en cliquant sur ce lien :
Dans ce dossier, les loyers représentent 35 085 euros, contre 9 065 euros d’activité photographique : le seuil est franchi, et le critère de comparaison avec les autres revenus d’activité est rempli. L’URSSAF applique donc au bailleur à l’année un traitement de travailleur indépendant, alors que ses loyers supportent déjà des prélèvements sociaux. Le photographe, lui, se retrouve avec une cotisation réclamée de 8 723 euros pour un revenu d’activité de 9 065 euros. Le photographe a saisi la commission de recours amiable de l’URSSAF. Il conteste notamment les modalités de calcul, les majorations et les taxes appliquées. Il serait prématuré de conclure à l’illégalité des sommes réclamées.
Si vous voulez voir les vidéos exclusives de décryptage, rejoignez notre chaîne Telegram gratuite en cliquant sur ce lien :
La commission de recours amiable dira si cette lecture administrative tient. En attendant, à force de traiter les revenus locatifs comme une réserve de cotisations, l’État risque de décourager précisément ceux qui maintiennent des logements disponibles à l’année. Le propriétaire pourrait finir par vendre ses biens ou retirer les logements du marché. Une administration qui prélève davantage sur ceux qui travaillent moins ne garantit ni justice sociale ni offre de logements supplémentaire. Elle sait, en revanche, rendre la propriété familiale toujours plus difficile à conserver.