Par Vincent Clairmont
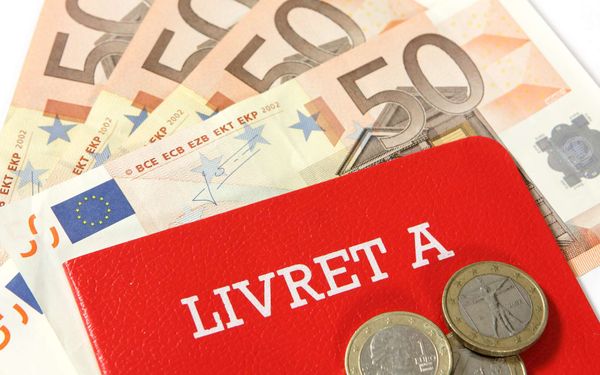
L'écart de taux entre la dette française et la dette allemande à dix ans a franchi 105 points de base le vendredi 18 septembre, pour la première fois depuis 2012. L'OAT dix ans s'établit autour de 4,55 %, le Bund allemand autour de 3,50 %. Une lectrice m'écrit qu'elle en tire la conclusion suivante : elle ne veut plus laisser sa réserve de précaution sur des livrets qui financent la Caisse des dépôts, elle conserve deux mois de dépenses en liquide et bascule les six autres sur un compte-titres, en fonds monétaires. Elle observe, à raison, que ces fonds rapportent aujourd'hui autant qu'un Livret A.
DES STRATÈGES
LA NEWSLETTER · GRATUITE
Le Courrier,
chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
JE M'INSCRIS lecourrierdesstrateges.frMa réponse : non, et pas pour la raison que vous croyez.
 Rédaction
L'arithmétique, faite jusqu'au bout
Le Livret A sert 1,70 % depuis le 1er août 2026. Ce chiffre est net — ni impôt sur le revenu, ni prélèvements sociaux. C'est tout son intérêt, et c'est ce qu'on oublie en le comparant à un rendement brut.
En face, un fonds monétaire suit l'€STR (le taux auquel les banques de la zone euro se prêtent au jour le jour, référence du marché monétaire), qui s'établissait autour de 2,19 % fin août et converge vers 2,40 % après le relèvement du taux de dépôt de la BCE de 2,25 à 2,50 %, décidé le 10 septembre et applicable le 16. Retranchez les frais de gestion du fonds, de 0,10 à 0,50 % : vous obtenez entre 1,90 et 2,30 % bruts.
Puis appliquez le PFU — le prélèvement forfaitaire unique de 30 %, qui additionne 12,8 % d'impôt et 17,2 % de prélèvements sociaux, et qui frappe tout gain logé sur un compte-titres ordinaire. Il vous reste entre 1,33 et 1,61 % nets.
DES STRATÈGES
ABONNEMENT
Allez au fond
des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le monde commente. Vous, vous comprenez.
S'ABONNER lecourrierdesstrateges.frOù est le seuil de bascule
C'est le calcul utile, et il tient en une division. Pour égaler 1,70 % nets, un fonds imposé au PFU doit servir 1,70 divisé par 0,70, soit 2,43 % nets de frais. Cela