
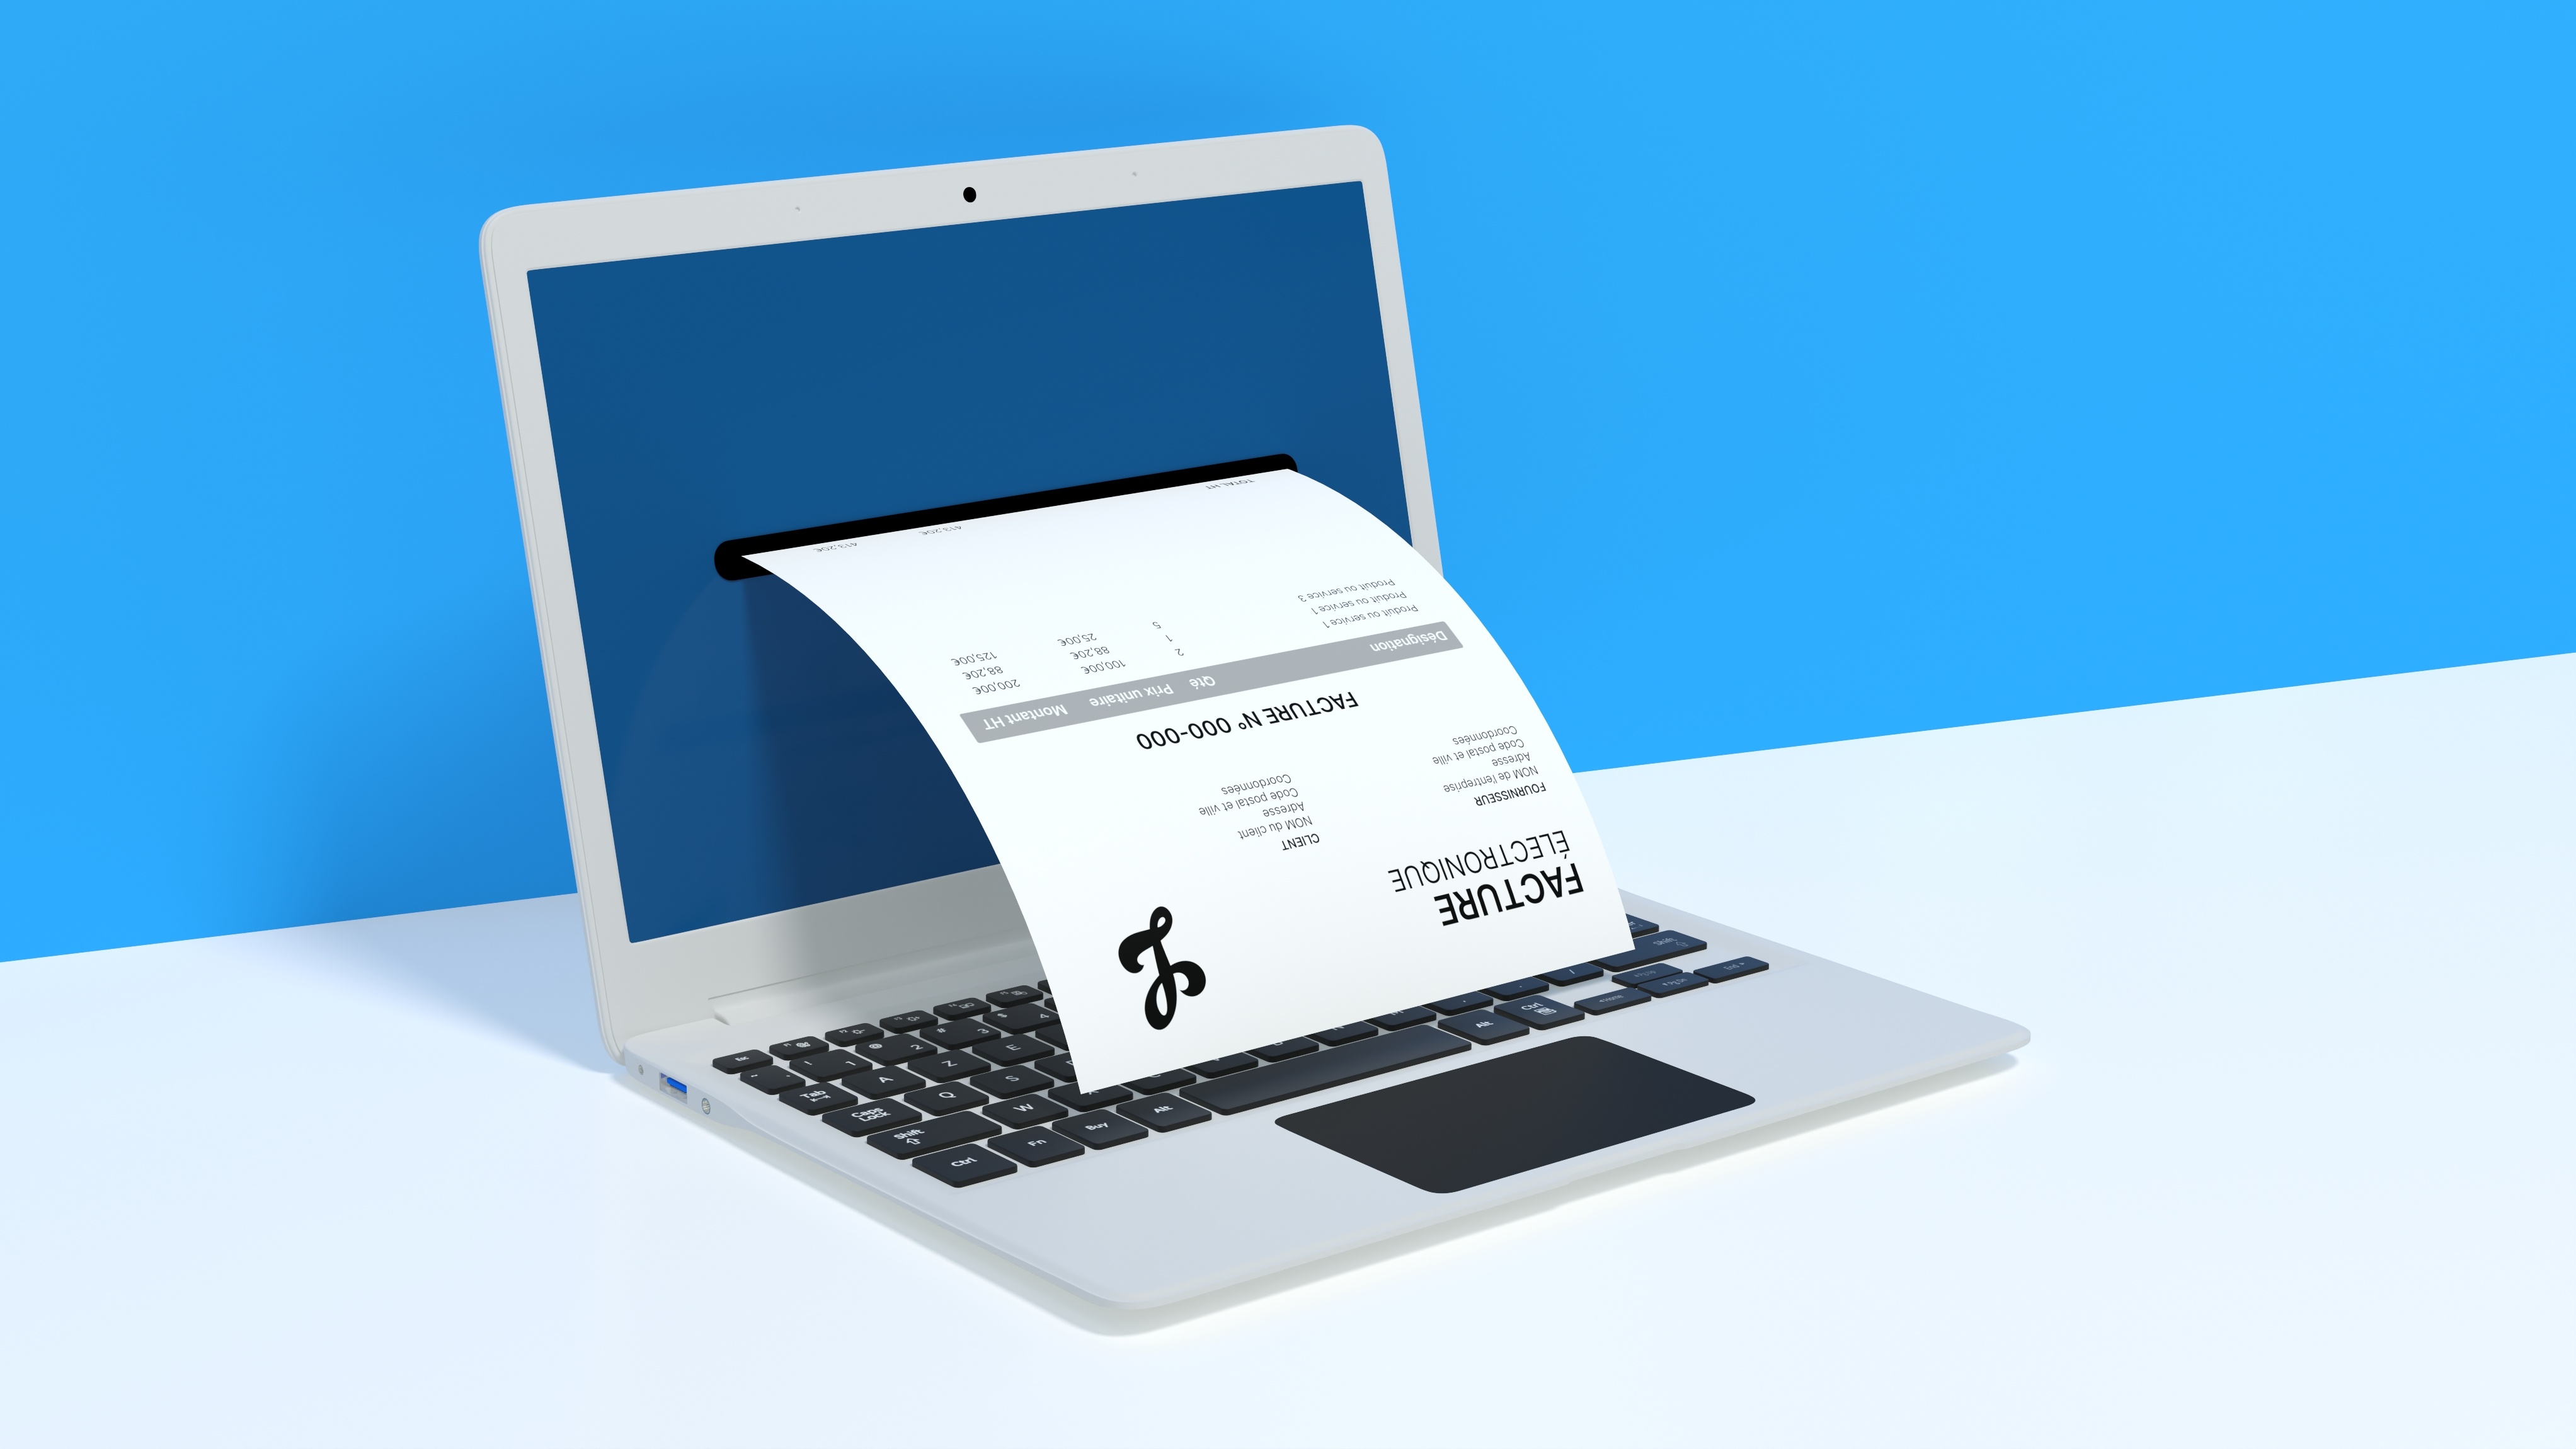
Depuis le 1er septembre 2026, la facturation électronique entre entreprises change les règles du jeu. Toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques, tandis que les grandes entreprises et ETI doivent déjà les émettre via une plateforme agréée. Depuis, les rejets se multiplient , et ce sont les artisans, non l'État, qui portent le risque de trésorerie.
DES STRATÈGES
LA NEWSLETTER · GRATUITE
Le Courrier,
chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
JE M'INSCRIS lecourrierdesstrateges.frLes plateformes ne communiquent pas entre elles. En cas d'erreur, les plateformes agréées rejettent les factures, l’émetteur n’est pas prévenu, et c’est lui qui avance la trésorerie. L’administration a déjà dû publier un guide de modalités transitoires pour éviter l’arrêt total.
DES STRATÈGES
ABONNEMENT
Allez au fond
des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le monde commente. Vous, vous comprenez.
S'ABONNER lecourrierdesstrateges.frUne facture peut désormais se perdre dans l’annuaire
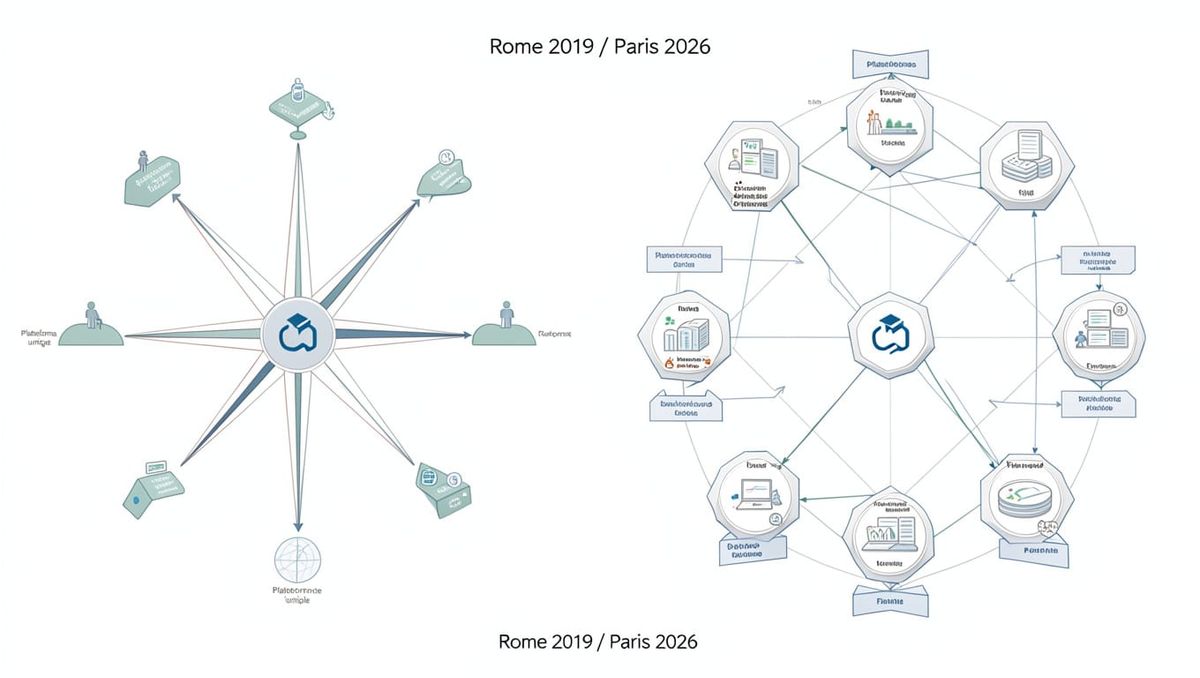
La réforme repose sur un système d’intermédiation : les entreprises doivent passer par une plateforme agréée pour recevoir et transmettre leurs factures électroniques. Au cœur du dispositif figure un annuaire central, qui contient notamment le numéro d’identification de l’entreprise, le code de la ligne d’adressage, le statut de cette ligne et la plateforme chargée de recevoir les factures.
 Rédaction LégiFiscal and Damien PEAN
Autrement dit, le professionnel qui a effectué son travail ne transmet plus nécessairement sa facture directement à son client. Elle doit emprunter un circuit informatique dont chaque maillon doit être correctement renseigné. Le décret n°2026-677 du 27 juillet 2026 prévoit d’ailleurs des procédures spécifiques pour modifier les informations d’adressage et changer de plateforme, avec plusieurs délais administratifs.
DES STRATÈGES
TELEGRAM · L'INFO EN CONTINU
Entre deux éditions,
le fil.
La newsletter vous donne le matin. Le fil vous donne l'instant.
Gratuit, et en continu.
REJOINDRE LE FIL t.me/resterlibreLa « simplification » commence par une période transitoire
Le gouvernement défend une réforme destinée à réduire les ressaisies, automatiser certaines opérations et améliorer le suivi des paiements. Au Sénat, en mai 2026, il reconnaissait néanmoins les inquiétudes des artisans et petites entreprises concernant les coûts, la formation et la complexité technique. Plus d’une centaine de plateformes étaient alors annoncées comme immatriculées, certaines proposant des offres gratuites ou sans surcoût aux petites structures.
 Rédaction
La difficulté est précisément là : la promesse de simplification devient, dans sa phase de lancement, une nouvelle dépendance technique pour l’entreprise. La documentation professionnelle prévoit elle-même des « modalités internes transitoires » lorsqu’une facture ne peut être traitée normalement, avec conservation des preuves et des échanges afin d’éviter une rupture de paiement.
 CDS
Pour les TPE, PME et micro-entreprises, l'émission électronique obligatoire arrivera le 1er septembre 2027. D’ici là, l’artisan qui veut simplement envoyer une facture découvre progressivement que son droit d’être payé dépend aussi du bon fonctionnement d’un annuaire, d’une plateforme et de règles d’adressage qu’il ne maîtrise pas. La norme publique déplace ainsi une partie du risque administratif vers la trésorerie privée.
DES STRATÈGES
TIPS · SANS ABONNEMENT
Offrez-nous
un café.
Un média libre vit de ses lecteurs. Un pourboire ponctuel, sans compte ni engagement, quand le cœur vous en dit.
Vous donnez ce que vous voulez. Vous restez libre.
LAISSER UN POURBOIRE merci !