Par Vincent Clairmont
Le 19 novembre, l'État a emprunté 12 milliards d'euros et reçu près de trois fois plus d'offres. La même semaine, Bruxelles lui prédit un déficit de 5,4 % en 2027. S&P rend son avis le 27 novembre, le budget doit être bouclé avant le 17 décembre, Fitch tranche d'ici fin février.
DES STRATÈGES
LA NEWSLETTER · GRATUITE
Le Courrier,
chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
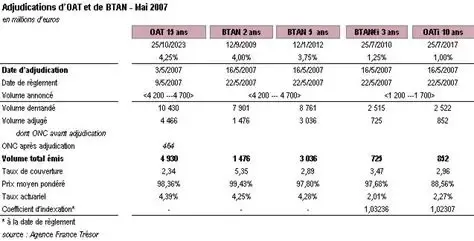
JE M'INSCRIS lecourrierdesstrateges.frLe 19 novembre 2026, l'Agence France Trésor a placé près de 12 milliards d'euros d'obligations sur quatre échéances. Pour chaque euro proposé, les investisseurs en demandaient entre 2,63 et 3,05. Personne n'a boudé la dette française.
Mais l'État a payé. Pour un prêt remboursable en novembre 2030, il a accordé un taux moyen de 4,09 %, contre 2,76 % lors de la précédente émission de la même obligation. Pour un prêt à huit ans, 4,67 % contre 3,88 %.
Ma thèse : une crise de la dette au sens où on l'imagine, avec un État qui ne trouve plus d'acheteurs, est peu probable d'ici avril. Ce qui est probable, c'est une ou deux mauvaises notes avant le premier tour. Et la crise réelle a déjà commencé : elle ne se voit pas dans les volumes, elle se voit dans les taux.
DES STRATÈGES
ABONNEMENT
Allez au fond
des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le monde commente. Vous, vous comprenez.
S'ABONNER lecourrierdesstrateges.frPourquoi l'État trouvera preneur jusqu'en avril
Une crise de la dette, au sens strict, c'est un État qui ne parvient plus à emprunter à un prix supportable, et qui doit appeler à l'aide. La Grèce en 2010, l'Irlande en 2010, le Portugal en 2011. Rien de tel aujourd'hui. Les adjudications du 19 novembre sont couvertes près de trois fois. La France reste l'un des plus gros émetteurs de la zone euro, son marché est profond, et les grands acheteurs, assureurs et fonds de pension, ont structurellement besoin de dette d'État.