Par Vincent Clairmont
Un milliard d'euros annoncés, cent millions votés, pas un euro encaissé : voilà ce qu'est devenue la taxe sur les holdings familiales pendant la discussion du budget 2026. Jeudi soir, la commission des finances a voté 2 % par an sur la même cible.
DES STRATÈGES
LA NEWSLETTER · GRATUITE
Le Courrier,
chaque matin.
L'essentiel de l'actualité, passé au crible par les cinq plumes du Courrier. Dans votre boîte, chaque jour ouvré.
Gratuit. Vous restez libre de partir quand vous voulez.
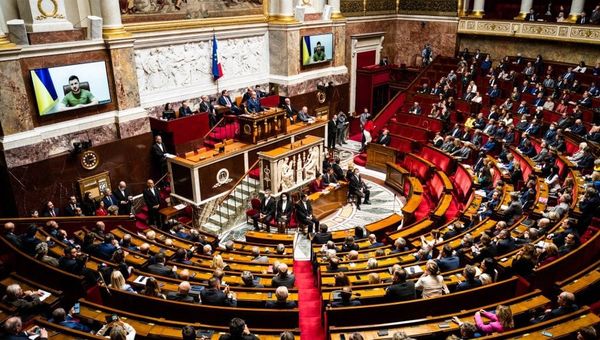
JE M'INSCRIS lecourrierdesstrateges.frJeudi 8 octobre au soir, la commission des finances de l'Assemblée a durci la fiscalité des holdings familiales et des grands groupes. Quatre votes à retenir.
Un amendement de Charles de Courson, du groupe Liot, crée une taxe annuelle de 2 % sur une partie des placements financiers détenus par les holdings familiales. Une holding familiale, c'est la société par laquelle une famille détient son patrimoine. Un amendement d'Éric Coquerel, président de la commission, abaisse de 750 à 100 millions d'euros le chiffre d'affaires à partir duquel une entreprise paie la taxe sur les rachats d'actions. Cette taxe frappe une société quand elle rachète ses propres actions pour les annuler. Un amendement socialiste allège l'impôt des PME sur une part un peu plus large de leurs bénéfices. Un autre réforme le crédit d'impôt recherche, par lequel l'État rembourse aux entreprises une partie de ce qu'elles dépensent en recherche. Il le réserve davantage aux petites et moyennes entreprises. Et il le conditionne au maintien en France des activités financées pendant dix ans, avec remboursement en cas de délocalisation ou de nouvelle baisse d'effectifs.
Ces votes sont provisoires : la séance publique du 13 octobre repartira du texte du gouvernement, et j'ai traité cette mécanique ici le 8 octobre. Ce n'est pas mon sujet aujourd'hui.
 Rédaction
Ma thèse, et je la tiens jusqu'au bout : la commission a cessé de taxer ce que l'on gagne pour taxer ce que l'on possède. Elle l'a fait sur une cible qu'elle avait déjà taxée l'an dernier. Elle annonçait alors un milliard d'euros de recette. Elle en a voté cent millions. Pas un euro n'a encore été encaissé.
DES STRATÈGES
ABONNEMENT
Allez au fond
des choses.
Deux grands formats par jour. Les cinq plumes du Courrier. La série Sécession, le dimanche.
Le monde commente. Vous, vous comprenez.
S'ABONNER lecourrierdesstrateges.frPremier point : personne ne sait ce que cette taxe rapportera
Quand l'impôt porte sur ce qu'on gagne, il existe un chiffre écrit noir sur blanc : un bénéfice, un dividende versé, une somme, une date. Quand il porte sur ce qu'on possède, il faut d'abord décider ce que ça vaut. Or une holding familiale détient des parts de sociétés qui ne sont pas cotées en Bourse : il n'existe aucun prix public. Le fisc doit donc fixer un prix lui-même, et le propriétaire le contestera. Personne ne peut dire à l'avance ce que la taxe rapportera.
La démonstration se trouve dans le budget de l'an dernier. L'article 7 de la loi de finances pour 2026 a créé une taxe sur les holdings familiales. Le projet du